SayMoney - Haushaltsbuch
- 2,7
- Bewertung
- 50.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Ein Haushaltsbuch klingt zunächst unspektakulär: Einnahmen eintragen, Ausgaben notieren und am Monatsende feststellen, wohin das Geld verschwunden ist. Bei SayMoney - Haushaltsbuch geht es genau um diesen nüchternen Alltag. Ich habe die Finanz-App von Weber IT & Apps als digitales Haushaltsbuch betrachtet und dabei weniger auf große Versprechen als auf die praktische Frage geachtet: Hilft sie mir wirklich dabei, meine Geldbewegungen regelmäßig zu beobachten?
Mein Eindruck ist gemischt, aber durchaus brauchbar. Die App ist kostenlos erhältlich, richtet sich an alle Altersgruppen und läuft ab Android 6.0. Gleichzeitig liegt die durchschnittliche Bewertung bei 2,7, was schon vor der Nutzung signalisiert, dass nicht jeder mit Bedienung oder Funktionsumfang zufrieden ist. Mit mehr als 50.000 Installationen ist sie dennoch kein völlig unbekanntes Nischenprodukt. Ich würde sie vor allem Menschen empfehlen, die ein einfaches Werkzeug für den eigenen Überblick suchen und bereit sind, ihre Buchungen selbst konsequent zu pflegen.
Ein Haushaltsbuch, das vor allem von regelmäßiger Pflege lebt
Der entscheidende Punkt bei dieser Art von App ist nicht, ob sie besonders eindrucksvoll aussieht, sondern ob ich sie im Alltag tatsächlich öffne. Ein Haushaltsbuch kann noch so viele Auswertungen anbieten: Wenn eine Ausgabe erst Tage später eingetragen wird, verliert die Übersicht schnell an Wert. Bei SayMoney liegt deshalb die eigentliche Stärke weniger in einer automatischen Finanzanalyse als in der bewusst manuellen Auseinandersetzung mit dem eigenen Geld.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Das kann zunächst etwas altmodisch wirken. Viele Nutzer erwarten heute, dass eine Finanz-App Konten verbindet, Buchungen automatisch abholt und Ausgaben selbst kategorisiert. Eine manuelle Lösung verlangt dagegen mehr Disziplin. Dafür zwingt sie mich, eine Ausgabe wahrzunehmen. Gerade kleine Beträge, spontane Einkäufe oder regelmäßige Abbuchungen werden sichtbarer, wenn ich sie selbst einordne, statt sie nur in einer automatisch erzeugten Liste vorbeiziehen zu sehen.
Für einen einzelnen Haushalt oder eine Person mit überschaubaren Einnahmen und Ausgaben ist dieser Ansatz sinnvoll. Ich kann das Werkzeug als tägliches Mini-Ritual verwenden: Nach dem Einkauf kurz den Betrag eintragen, am Wochenende die laufenden Kosten prüfen und vor größeren Ausgaben den aktuellen Stand ansehen. Wer seine Finanzen möglichst vollständig automatisieren möchte, wird diesen Ablauf dagegen wahrscheinlich als zu arbeitsintensiv empfinden.
So würde ich die App im Alltag einsetzen
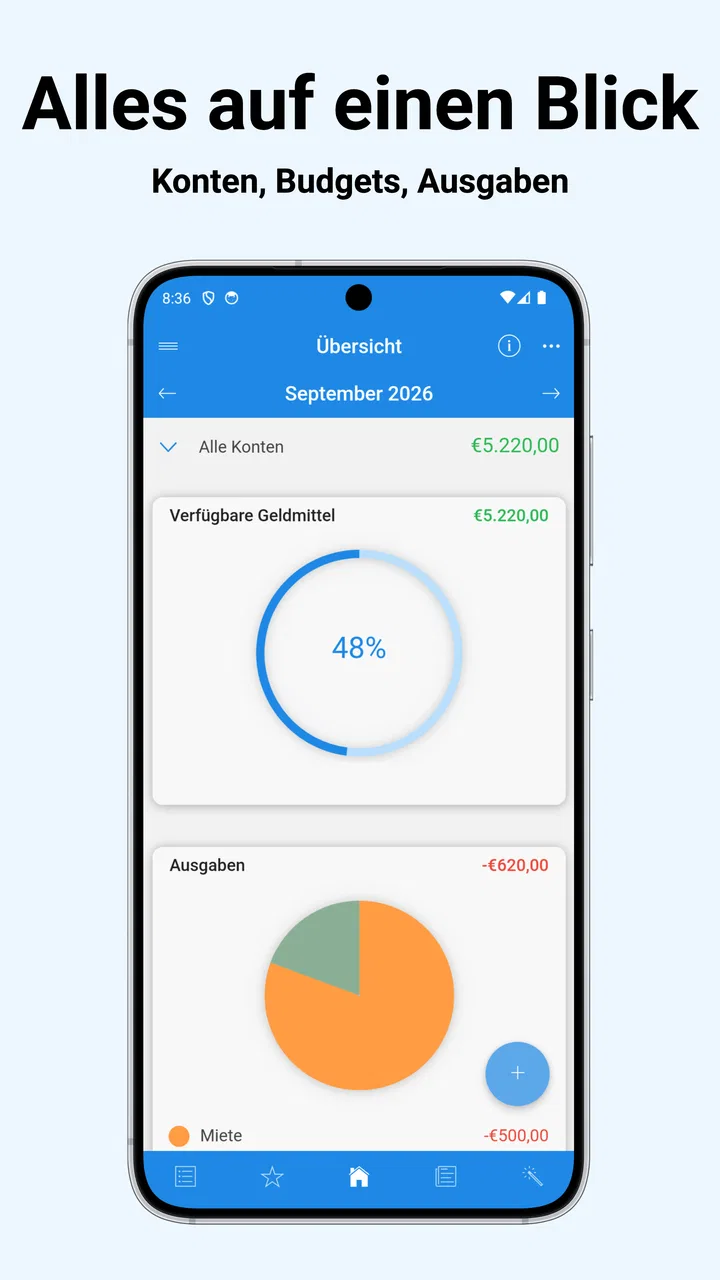
Nehmen wir einen typischen Monat: Das Gehalt kommt an, Miete und Versicherungen werden abgebucht, dazu kommen Lebensmittel, Fahrten, Freizeit und einige kleine Onlinekäufe. Ich würde zuerst die festen Einnahmen und wiederkehrenden Ausgaben sauber erfassen. Danach lohnt es sich, variable Kosten nicht nur grob als „Sonstiges“ zu sammeln. Je genauer ich die Ausgaben einordne, desto eher erkenne ich, ob das Problem bei Lebensmitteln, Freizeit oder vielen kleinen Einzelkäufen liegt.
Ein nützlicher Arbeitsablauf ist, die App nicht erst am Monatsende zu öffnen. Dann müsste ich mich an zahlreiche Zahlungen erinnern und würde wahrscheinlich einiges vergessen. Besser ist eine kurze Eingabe direkt nach dem Einkauf oder spätestens am Abend. Das dauert zwar länger als eine automatische Synchronisierung, liefert mir dafür eine Übersicht, die ich bewusst aufgebaut habe. Der praktische Tipp klingt banal, macht bei einem Haushaltsbuch aber einen großen Unterschied: Lieber wenige Sekunden regelmäßig investieren als einmal im Monat eine unvollständige Rückschau erstellen.
Besonders hilfreich finde ich den Einsatz vor einer finanziell angespannten Woche. Wenn mehrere feste Zahlungen bevorstehen, kann ich anhand meiner bisherigen Buchungen besser einschätzen, wie viel Spielraum tatsächlich vorhanden ist. Das ersetzt keine professionelle Finanzberatung und sagt auch nichts über die Zukunft aus. Es verhindert aber, dass ich mein verfügbares Geld nur nach Gefühl beurteile.
Manuelle Eingaben sind Stärke und Schwachstelle zugleich
Die manuelle Arbeit ist der größte Trade-off. Sie gibt mir Kontrolle über das, was ich eintrage, kostet aber Zeit und Aufmerksamkeit. Wer häufig Bargeld nutzt, kann davon profitieren, weil solche Ausgaben nicht automatisch aus einem Kontoauszug übernommen werden. Gleichzeitig muss ich gerade bei Bargeld diszipliniert bleiben. Eine vergessene Zahlung kann das Bild stärker verfälschen als eine kleine Ungenauigkeit bei einer einzelnen Kategorie.
Ich würde deshalb am Anfang nicht versuchen, jede denkbare Kategorie anzulegen. Ein zu kompliziertes System bremst die Nutzung. Wenige klare Gruppen sind im Alltag oft besser als eine lange Liste, in der ich bei jedem Einkauf überlegen muss, wohin er gehört. Erst wenn sich zeigt, dass eine Kategorie zu viele unterschiedliche Dinge sammelt, würde ich sie weiter aufteilen.
Ein zweiter konkreter Tipp betrifft gemeinsame Ausgaben. Wenn ich für mehrere Personen einkaufe, sollte ich mir vorher überlegen, ob ich den Gesamtbetrag als Haushaltsausgabe verbuche oder nur meinen persönlichen Anteil. Beides kann richtig sein, aber die Entscheidung muss konsequent bleiben. Sonst vergleiche ich später unterschiedliche Maßstäbe und ziehe falsche Schlüsse aus der Übersicht.
Vertrauen, Daten und sichtbare Kontrolle
Bei einer Finanz-App ist Vertrauen besonders wichtig, weil schon die Kategorien und Beträge viel über meinen Alltag verraten können. Deshalb achte ich nicht nur auf die Optik, sondern auch darauf, welche Entscheidungen ich selbst treffe. Bei SayMoney ist für mich der manuelle Charakter in diesem Zusammenhang relevant: Ich gebe die Informationen aktiv ein, statt automatisch eine komplette Kontohistorie in die Anwendung zu übernehmen.
Das bedeutet nicht, dass eine manuelle Eingabe automatisch jede Datenschutzfrage beantwortet. Die App verarbeitet die Informationen, die ich in ihr speichere, und bei Finanzdaten sollte ich grundsätzlich sorgfältig mit meinem Gerät, meinem Konto und möglichen Sicherungen umgehen. Ich würde keine sensiblen Notizen in Buchungsfeldern hinterlassen, die über den eigentlichen Zweck hinausgehen. Eine klare, sachliche Bezeichnung reicht meistens aus.
Ebenso wichtig ist die Frage, ob ich die App nur für einen groben Überblick oder als vollständiges Archiv verwenden möchte. Für einen groben Überblick kann ich mit wenigen, zweckmäßigen Einträgen arbeiten. Als langfristiges Archiv sollte ich dagegen vorher überlegen, wie ich meine Daten geordnet halte und ob ich sie später noch verständlich nachvollziehen kann. Ein Haushaltsbuch ist nur dann wertvoll, wenn die Einträge auch nach mehreren Monaten noch eindeutig sind.
Die sichtbare Nutzerentscheidung liegt hier vor allem darin, welche Buchungen ich anlege und wie detailliert ich sie beschreibe. Das ist weniger bequem als eine automatische Bankanbindung, kann aber für Menschen beruhigend sein, die ihre Kontozugänge nicht mit einer zusätzlichen Finanzanwendung verknüpfen möchten. Wer dagegen eine zentrale Übersicht über mehrere Bankkonten erwartet, sollte seine Anforderungen genau prüfen und nicht automatisch davon ausgehen, dass ein digitales Haushaltsbuch diese Aufgabe übernimmt.
Was ich bei sensiblen Situationen beachten würde
Ich würde die App nicht auf einem gemeinsam genutzten Gerät verwenden, ohne vorher über die Sichtbarkeit meiner Finanzdaten nachzudenken. Schon die geöffneten Buchungen können persönlich sein. Auch bei einem privaten Smartphone lohnt es sich, das Gerät selbst mit einer sicheren Bildschirmsperre zu schützen. Das ist keine besondere Funktion der Anwendung, sondern eine grundlegende Vorsichtsmaßnahme für jede App, in der Einnahmen und Ausgaben stehen.
Bei der ersten Einrichtung würde ich außerdem bewusst klein anfangen. Ich müsste nicht sofort jede Ausgabe aus den vergangenen Monaten nachtragen. Ein solcher Komplettimport kann motivierend wirken, aber auch dazu führen, dass ich nach kurzer Zeit abbreche. Sinnvoller finde ich, mit dem aktuellen Monat zu beginnen und nur die wichtigsten festen Positionen zu erfassen. Danach kann ich entscheiden, ob mir die Auswertungen und die tägliche Eingabe genug Nutzen bringen.
Auch bei In-App-Käufen würde ich aufmerksam bleiben. Die Anwendung ist grundsätzlich kostenlos, zusätzlich werden Käufe zwischen 0,99 Euro und 9,99 Euro über Google Play angeboten. Ich würde daher vor dem Bestätigen prüfen, ob eine Zusatzfunktion für meinen persönlichen Ablauf wirklich nötig ist. Für jemanden, der nur Einnahmen und Ausgaben notieren möchte, sollte der kostenlose Einstieg zunächst ausreichen, während intensivere Nutzer den erweiterten Umfang anders bewerten können.
Für wen SayMoney gut passt und wer lieber eine Alternative nimmt
Gut passt die App zu Menschen, die ihre Finanzen selbst in die Hand nehmen möchten, ohne sofort ein komplexes Finanzsystem einzurichten. Studierende, Berufseinsteiger oder Familienmitglieder mit einem klar abgegrenzten Haushaltsbereich können von der einfachen Grundidee profitieren. Auch wer Bargeld und Kartenzahlungen gemeinsam beobachten möchte, erhält durch die eigenen Eingaben eine einheitliche Sicht auf beide Zahlungsarten.
Weniger passend ist sie für Nutzer, die möglichst wenig manuell erledigen wollen. Wenn ich mehrere Konten, Depots, Kreditkarten und regelmäßige Überweisungen in einer einzigen automatisch aktualisierten Oberfläche sehen möchte, ist eine klassische Banking- oder Finanzaggregator-App wahrscheinlich die bessere Wahl. Diese Programme sind bequemer, bringen aber ihre eigenen Fragen zu Kontozugriffen, Verknüpfungen und Datenfreigaben mit. SayMoney wirkt im Vergleich dazu eher wie ein bewusst geführtes Notiz- und Auswertungssystem für den Haushalt.
Auch für ein sehr komplexes Familienbudget kann der einfache Ansatz an Grenzen kommen. Sobald mehrere Personen gleichzeitig buchen, Kosten aufteilen und gemeinsame sowie persönliche Ausgaben trennen müssen, wird die konsequente Pflege wichtiger. In diesem Fall würde ich vor der dauerhaften Nutzung eine gemeinsame Regel festlegen: Wer trägt was ein, wann wird gebucht und wie werden Erstattungen behandelt? Ohne diese Absprache ist nicht die App das Hauptproblem, sondern die uneinheitliche Nutzung.
Im Vergleich zu einer Tabellenkalkulation sehe ich einen praktischen Vorteil in der mobilen Ausrichtung. Eine Tabelle kann flexibler sein und sich stärker an eigene Berechnungen anpassen, verlangt aber mehr Einrichtung und Pflege. SayMoney dürfte für mich dann angenehmer sein, wenn ich unterwegs schnell einen Betrag erfassen will, ohne erst Spalten, Formeln oder Filter zu verwalten. Die Tabelle bleibt besser, wenn ich sehr individuelle Modelle, Prognosen oder umfangreiche gemeinsame Abrechnungen brauche.
Bedienkomfort, Erwartungen und die Bedeutung der Bewertung
Die aktuelle Version ist 2.4.75. Das zeigt, dass die Anwendung über längere Zeit weiterentwickelt wurde, sagt allein aber noch nichts darüber aus, wie gut sie zu meinem persönlichen Ablauf passt. Die durchschnittliche Bewertung von 2,7 bei rund 1.500 Bewertungen fällt eher verhalten aus. Ich würde diese Zahl nicht isoliert als Urteil über jede einzelne Nutzung verstehen, aber sie ist ein deutlicher Hinweis, die App zunächst mit einem kleinen, unverbindlichen Budget zu testen.
Die Zahl von ungefähr 520 Rezensionen zeigt außerdem, dass hinter der Durchschnittsbewertung viele unterschiedliche Erfahrungen stehen. Bei einer Finanz-App können schon kleine Unterschiede bei Eingabe, Navigation oder Auswertung darüber entscheiden, ob die Nutzung angenehm bleibt. Genau deshalb würde ich nicht sofort alle historischen Daten übertragen oder die Anwendung als einziges Finanzarchiv einsetzen. Erst wenn die täglichen Abläufe zuverlässig funktionieren, würde ich den Umfang vergrößern.
Die Altersfreigabe USK ab 0 Jahren macht die App grundsätzlich niedrigschwellig. Das bedeutet für mich aber nicht, dass Kinder ohne Begleitung mit echten Haushaltsdaten arbeiten sollten. Finanzielle Informationen bleiben sensibel, unabhängig von einer formalen Altersfreigabe. Für jüngere Nutzer wäre ein gemeinsam mit den Eltern geführtes Lernbudget sinnvoller als der unkontrollierte Zugriff auf private Kontobewegungen.
Mein Urteil nach dem praktischen Blick auf den Alltag
Ich sehe SayMoney - Haushaltsbuch als Werkzeug für bewusste, selbst gepflegte Finanzübersicht. Der Ansatz ist nicht spektakulär, und genau darin liegt sein möglicher Nutzen: Ich muss nicht auf eine automatische Analyse warten, sondern entscheide selbst, welche Einnahmen und Ausgaben in meine Übersicht gehören. Für regelmäßige kleine Einträge kann das mehr Aufmerksamkeit schaffen als eine vollständig automatische Liste.
Die Kehrseite sollte niemand unterschätzen. Die App nimmt mir die Finanzorganisation nicht ab. Ich muss Buchungen eintragen, Kategorien sinnvoll verwenden und die Übersicht regelmäßig prüfen. Wer das nicht möchte, wird vermutlich schnell frustriert sein. Auch die eher niedrige Durchschnittsbewertung spricht dafür, die persönlichen Erwartungen realistisch zu halten und nicht von einer umfassenden Banking-Plattform auszugehen.
Mein konkreter Rat wäre: kostenlos installieren, zunächst nur einen aktuellen Monat abbilden und dabei beobachten, ob die Eingabe in den eigenen Tagesablauf passt. Ich würde mit festen Kosten, Einnahmen und den häufigsten variablen Ausgaben beginnen. Nach einigen Tagen lässt sich meist gut beurteilen, ob die manuelle Kontrolle motiviert oder eher lästig wird. Der wichtigste Test ist nicht die erste Einrichtung, sondern ob ich die App auch nach einer stressigen Woche noch freiwillig öffne.
Für mich ist das Ergebnis deshalb vorsichtig positiv. SayMoney kann eine gute Wahl sein, wenn ich ein überschaubares, persönliches Haushaltsbuch suche und meine Daten lieber selbst eintrage, statt Konten umfassend zu verknüpfen. Wer Automatisierung, gemeinsames Arbeiten oder sehr detaillierte Finanzplanung erwartet, sollte eher nach einer spezialisierten Alternative suchen. Als kostenloser Einstieg in eine bewusstere Ausgabenkontrolle ist die App jedoch einen fairen Versuch wert, solange ich ihre Grenzen genauso ernst nehme wie ihre Vorteile.
Entwickelt wird sie von Weber IT & Apps, und der Store-Slogan „Sag es. Spar. Wachse.“ bringt die Grundidee knapp auf den Punkt, ohne die eigentliche Arbeit zu verschleiern: Sparen entsteht hier nicht automatisch, sondern durch regelmäßiges Hinschauen. Genau für diesen Zweck würde ich sie einem Freund empfehlen, der endlich Ordnung in seine laufenden Ausgaben bringen möchte, aber vorher klar sagen, dass die persönliche Konsequenz wichtiger ist als jede einzelne Funktion.
Häufig gestellte Fragen zu SayMoney - Haushaltsbuch
01Was ist SayMoney – Haushaltsbuch und für wen eignet sich die App?
SayMoney – Haushaltsbuch ist eine App zur Verwaltung persönlicher Finanzen. Einnahmen und Ausgaben lassen sich übersichtlich erfassen, kategorisieren und auswerten. Die Anwendung eignet sich besonders für Nutzer, die ihre täglichen Ausgaben besser kontrollieren, Budgets planen oder finanzielle Gewohnheiten erkennen möchten. Sie kann sowohl von Einzelpersonen als auch von Paaren oder Familien genutzt werden, sofern gemeinsame Haushaltsdaten organisiert werden sollen.
02Welche Funktionen bietet SayMoney – Haushaltsbuch für die Finanzplanung?
Die App bietet typischerweise Funktionen zum Eintragen von Einnahmen und Ausgaben, zur Zuordnung von Kategorien sowie zur Anzeige von Übersichten und Statistiken. Wiederkehrende Buchungen können die regelmäßige Verwaltung erleichtern, während Auswertungen dabei helfen, größere Kostenbereiche zu erkennen. Je nach verwendeter Version können außerdem mehrere Konten, Budgets, Suchfunktionen oder Sicherungsoptionen zur Verfügung stehen. Vor dem Download sollten Nutzer die aktuelle Funktionsliste im jeweiligen Store prüfen.
03Ist SayMoney – Haushaltsbuch kostenlos oder gibt es kostenpflichtige Funktionen?
SayMoney – Haushaltsbuch kann grundsätzlich kostenlos heruntergeladen werden, allerdings können je nach Plattform und aktueller Version zusätzliche kostenpflichtige Funktionen angeboten werden. Dazu gehören beispielsweise eine werbefreie Nutzung, erweiterte Auswertungen, zusätzliche Konten oder besondere Export- und Sicherungsoptionen. Die genauen Preise und Bedingungen können sich ändern. Deshalb empfiehlt es sich, vor der Installation die Angaben im Google Play Store oder im Apple App Store sorgfältig zu lesen.
04Wie sicher und privat sind die in SayMoney gespeicherten Finanzdaten?
Bei einer Haushaltsbuch-App ist der Schutz persönlicher Finanzdaten besonders wichtig. Nutzer sollten prüfen, ob Daten ausschließlich lokal auf dem Gerät gespeichert oder mit einem Cloud-Dienst synchronisiert werden. Ebenso relevant sind Informationen zu Verschlüsselung, Sicherungen, Berechtigungen und Datenschutz. SayMoney sollte nicht mit einer Bank verwechselt werden: Die App verwaltet eingetragene Daten, führt aber nicht automatisch Banktransaktionen aus. Verwenden Sie ein sicheres Gerätepasswort und halten Sie die App aktuell.
05Kann ich SayMoney – Haushaltsbuch ohne Internet und auf mehreren Geräten verwenden?
Ob die App vollständig offline funktioniert und ob Daten zwischen mehreren Geräten synchronisiert werden können, hängt von der aktuellen Version und den gewählten Einstellungen ab. Für einfache Buchungen ist eine lokale Nutzung oft ausreichend, während Synchronisation, Cloud-Sicherung oder bestimmte Zusatzfunktionen eine Internetverbindung benötigen können. Wer Smartphone und Tablet gemeinsam verwenden möchte, sollte vor dem Download besonders auf Hinweise zu Kontoanmeldung, Backup, Export und Geräteübertragung achten.
Vorteile
- Übersichtliche Kategorien erleichtern die tägliche Ausgabenkontrolle.
- Wiederkehrende Einnahmen und Ausgaben lassen sich bequem planen.
- Individuelle Kategorien passen sich verschiedenen Haushaltsarten an.
- Diagramme machen finanzielle Entwicklungen schnell verständlich.
- Die App unterstützt eine strukturierte Budgetplanung für mehrere Bereiche.
Nachteile
- Der volle Funktionsumfang kann je nach Version kostenpflichtig sein.
- Für gemeinsame Haushalte fehlen möglicherweise umfangreiche Mehrbenutzerfunktionen.
- Eine längere Einrichtung ist nötig
- bevor alle Auswertungen aussagekräftig sind.
- Sehr detaillierte Finanzanalysen bietet die App nur eingeschränkt.
- Bei vielen Buchungen kann die manuelle Eingabe zeitaufwendig werden.

SayMoney - Haushaltsbuch
Galerie